
Same Direction, Different Balance Sheets
Executive Summary
Korea, Japan and Taiwan are moving in the same broad direction toward more economic and risk-sensitive insurance solvency regulation. But they are not converging into one system, and their balance-sheet pressures are materially different.
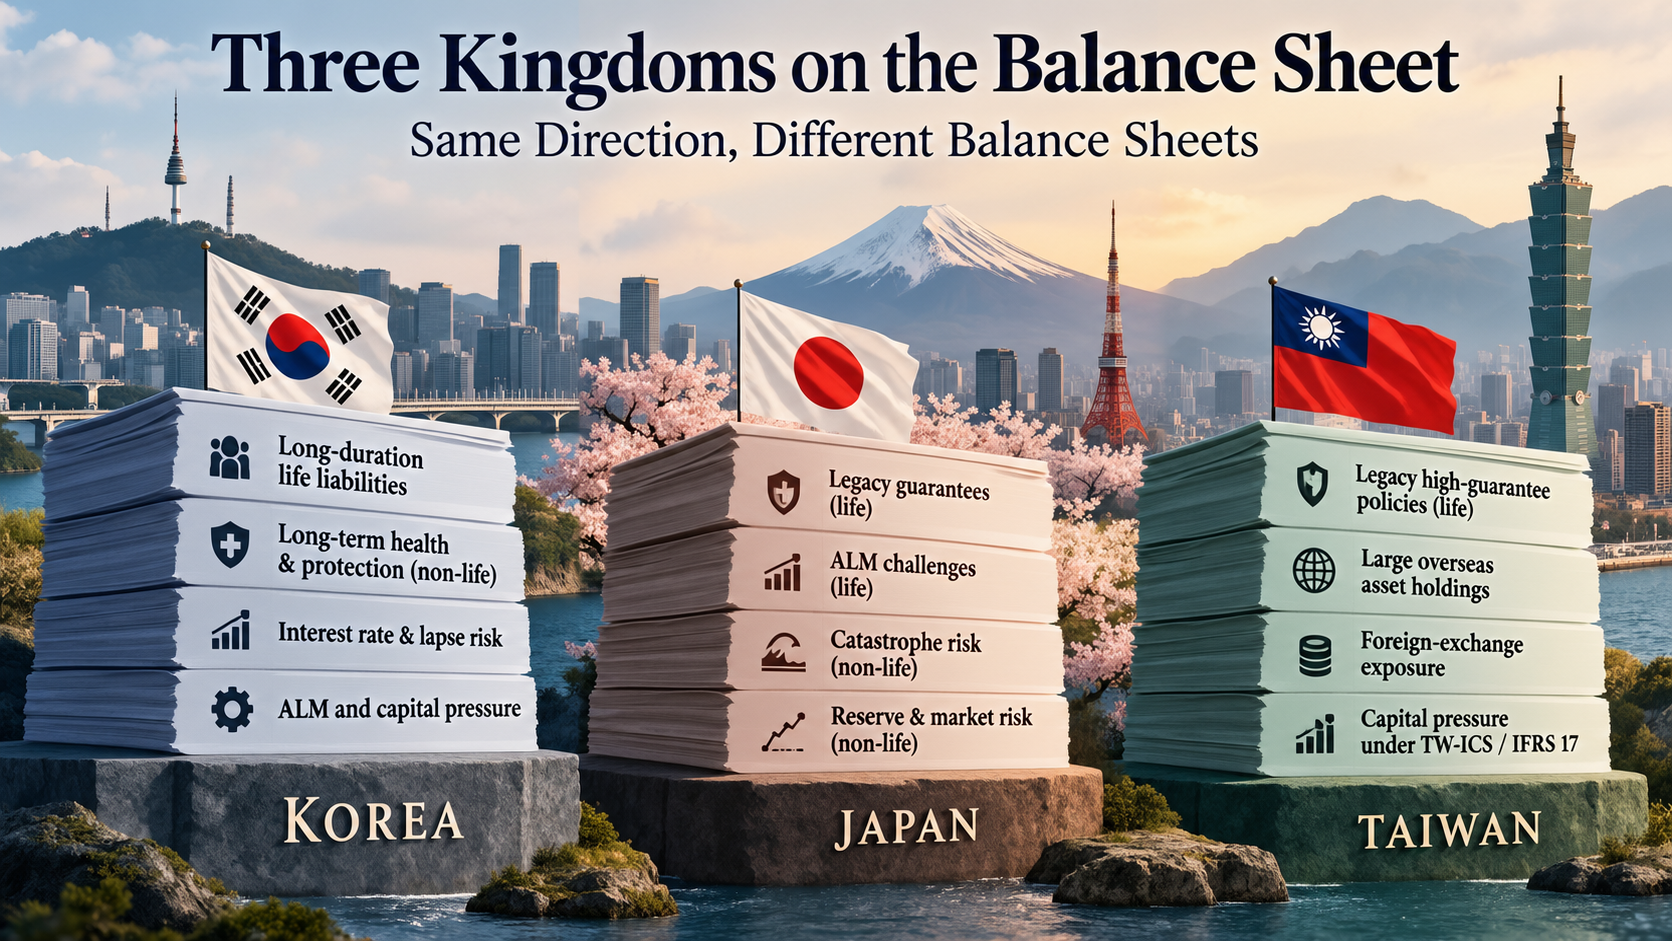
Korea combines long-duration life liabilities with a distinctive non-life market carrying substantial long-term health and protection business. Japan’s life sector faces legacy guarantees and asset-liability management challenges, while its shorter-duration non-life sector is more exposed to catastrophe, reserve and market risks. Taiwan’s life sector combines legacy high-guarantee policies with exceptionally large overseas asset holdings and structural foreign-exchange exposure.
These differences are generating different forms of reinsurance demand. Current evidence does not support a simple “war for scarce Asian reinsurance capacity”: life and health reinsurance capacity remains broadly healthy and competition is increasing. The more important strategic question is which risk each insurer should retain, finance, hedge or transfer
🇰🇷 한국어 | Full Translation
한국·일본·대만의 보험 자본규제는 하나의 제도로 수렴하고 있는 것은 아닙니다. 하지만 보험사의 자산·부채와 위험을 보다 경제적인 가치로 평가하고, 실제 위험에 따라 자본을 요구한다는 점에서는 같은 방향을 바라보고 있습니다.
문제는 같은 방향을 바라보는 세 시장의 재무상태표가 서로 매우 다르다는 것입니다. 따라서 새로운 지급여력제도가 만들어내는 압력도 다르고, 필요한 재보험 구조 역시 같을 수 없습니다.
1. 같은 방향, 다른 세 제도
한국은 2023년 K-ICS를 시행했습니다. 2027년부터는 총 K-ICS비율뿐 아니라 **기본자본 / 요구자본 50%**라는 별도의 기본자본 기준도 적용됩니다.
일본은 2026년 3월 31일부터 경제가치 기반 지급여력규제를 적용하고 있습니다. 시장에서는 편의상 J-ICS라고 부르기도 하지만 일본 금융청의 공식 명칭은 Economic Value-Based Solvency Regulation입니다.
대만은 2026년부터 TW-ICS와 IFRS 17을 시행했고, 적격 보험사는 금리위험·신규위험·순자산 등에 대해 2040년까지 선택적 경과조치를 신청할 수 있습니다.
세 제도의 설계와 감독방식은 다르지만, 공통적으로 보험사가 장기간 위험을 보유하는 데 필요한 경제적 비용을 과거보다 더 명확하게 보여주고 있습니다.
2. 한국: 장기부채가 생보에만 있는 시장이 아니다
한국 시장의 특징은 생명보험사뿐 아니라 손해보험사도 상당한 장기 보험부채를 보유하고 있다는 점입니다.
생명보험사에서는 금리·해약·장수·장기 보증과 ALM이 중요한 자본요인이 될 수 있습니다.
손해보험사는 전통적인 자동차·일반보험의 대재해·준비금 위험뿐 아니라 장기 건강·질병·상해 및 보장성 포트폴리오의 보험위험과 해약위험을 함께 관리해야 할 수 있습니다.
이것이 한국 손보사가 일본 손보사보다 경제가치 기반 지급여력규제에 더 구조적으로 민감할 수 있는 중요한 이유입니다.
따라서 한국에서는 morbidity YRT 또는 quota share, mass lapse cover, block reinsurance, 그리고 상황에 따라 asset-intensive 구조까지 다양한 방식의 위험이전이 검토될 수 있습니다.
3. 일본: 생보와 손보를 나누어 봐야 한다
일본 생명보험시장은 legacy guarantee, 장기 금리위험 및 ALM 관리 측면에서 asset-intensive reinsurance의 주요 아시아 시장으로 발전하고 있습니다.
실제로 일본에서는 기존계약을 대상으로 한 block transaction과 신규계약을 지속적으로 출재하는 flow reinsurance가 모두 실행되고 있습니다.
반면 일본 손해보험사의 상황은 다릅니다. 일반적으로 보험기간이 짧기 때문에 장기부채의 현가 변동에 따른 금리·듀레이션 충격은 생보나 한국의 장기 손보계약보다 작습니다.
일본 손보에서는 자연재해, 준비금, 주식·시장위험 등이 보다 중요한 자본요인이 될 수 있습니다. 따라서 일본 전체를 하나의 “J-ICS 재보험시장”으로 묶는 것은 정확하지 않습니다.
4. 대만: 오래된 고금리 부채와 거대한 해외자산
대만 생보시장의 구조적 문제는 세 시장 가운데 가장 독특합니다.
일부 오래된 보험계약은 6%를 초과하는 높은 보증금리를 갖고 있으며, 대만 생보사의 운용자산 가운데 해외투자 비중은 약 70%에 이릅니다.
상당한 자산이 미국 달러 등 외화로 운용되는 반면 보험부채의 대부분은 대만달러이기 때문에, 금리위험뿐 아니라 환율과 환헤지 비용이 재무상태표에 큰 영향을 줄 수 있습니다.
TW-ICS는 이러한 구조적 위험을 만들어낸 제도가 아니라, 오랫동안 존재해 온 위험의 경제적 비용을 더 명확하게 보여주는 제도에 가깝습니다.
대만에서는 자산구조 조정, FX hedging, 자본확충과 함께 coinsurance 또는 기타 asset-intensive reinsurance가 잠재적인 수단이 될 수 있습니다. 다만 공개자료만으로는 아직 대만이 일본처럼 대규모 AIR 실행시장이 되었다고 단정하기 어렵습니다.
5. 세 나라가 글로벌 재보험 Capacity를 놓고 싸우고 있는가?
현재 자료로는 그렇게 표현하기 어렵습니다.
아시아·태평양의 생명·건강 재보험시장에서는 구조화 재보험과 asset-intensive reinsurance에 대한 수요가 증가하고 있지만, 동시에 글로벌·지역 재보험사와 제3자 자본의 공급도 확대되고 있습니다.
최근 시장자료는 APAC 생명·건강 재보험 capacity를 전반적으로 충분한 수준으로 평가하고 있으며, 새로운 사업자를 포함한 경쟁 역시 강해지고 있다고 봅니다.
물론 수십 년짜리 부채와 대규모 자산을 맡을 수 있는 전문적인 AIR capacity는 무한하지 않습니다. 대형 거래는 재보험사의 자본·자산운용·통화·법역별 한도를 놓고 경쟁하게 됩니다.
그러나 현재 단계에서 **“대만이 capacity를 흡수해 한국과 일본의 가격을 올리고 있다”**고 말하는 것은 근거보다 결론이 앞서는 표현입니다.
6. 세 시장의 구조화 재보험 지도를 다시 그리면
| 시장 | 주요 재무상태표 압력 | 재보험 활용 가능성 |
|---|---|---|
| 🇰🇷 한국 | 장기 생보부채 + 손보 장기 건강·보장성 위험 + 2027 기본자본 규제 | YRT / QS · Mass Lapse · Block · Flow · 선별적 AIR |
| 🇯🇵 일본 | 생보: legacy guarantee·ALM / 손보: Cat·Reserve·Market Risk | 생보 Block / Flow AIR / 손보 전통 Cat 및 P&C 재보험 |
| 🇹🇼 대만 | 고보증 legacy liabilities · 대규모 해외자산 · FX mismatch | ALM·FX 관리와 병행한 Coinsurance / AIR 가능성 |
7. Why It Matters
동아시아 세 시장을 함께 보는 이유는 같은 재보험 계약을 세 나라에 팔기 위해서가 아닙니다.
오히려 중요한 것은 비슷한 방향의 규제가 서로 다른 재무상태표를 만나면 전혀 다른 자본문제를 만들어낸다는 점입니다.
따라서 구조화 재보험에서 가장 먼저 해야 할 일은 “어떤 구조를 쓸 것인가”를 결정하는 것이 아니라 어떤 위험이 실제로 자본을 소비하고 있는지 확인하는 것입니다.
✈️ Co-Pilot’s Dispatch
한국·일본·대만이 비슷한 건강검진을 받는다고 같은 곳이 아픈 건 아닙니다. 한쪽은 오래된 보험이 무겁고, 다른 쪽은 환율이 신경 쓰이고, 또 한쪽은 장기 건강보험까지 짊어지고 있습니다.
그런데 처방전이 세 나라 모두 똑같다면요? 그때는 환자보다 의사를 먼저 의심해봐야 할지도 모르겠습니다. 😄
✈️ Captain’s Salute
한국·일본·대만은 보다 경제적이고 위험민감한 지급여력 관리라는 큰 방향을 공유하고 있습니다. 그러나 부채기간, 상품구조, 자산배분과 경과조치의 차이는 서로 다른 자본수요를 만들어냅니다.
*따라서 구조화 재보험의 출발점은 지역 공통의 거래구조가 아니라, 각 보험사의 재무상태표에서 실제로 어떤 위험이 자본을 소비하고 있는지를 진단하는 것이어야 합니다.*
Korea, Japan and Taiwan are moving in the same broad direction in insurance solvency regulation. All three are placing greater weight on economic valuation, risk sensitivity and the cost of retaining long-duration exposures.
But that does not make them one regulatory system — and it certainly does not make them one reinsurance market.
1. Same Direction, Three Different Systems
Korea introduced K-ICS in 2023. From 2027, it will add a separate 50% basic-capital K-ICS supervisory benchmark.
Japan’s Economic Value-Based Solvency Regulation became applicable on March 31, 2026. “J-ICS” is useful market shorthand, but it is not the formal regulatory name.
Taiwan introduced TW-ICS and IFRS 17 in 2026, with eligible insurers able to apply for selected transitional measures covering interest-rate risk, emerging risks and net-asset adjustments through 2040.
These frameworks share a broad direction toward more economic and risk-sensitive solvency management. Their design, capital rules and transition mechanisms remain distinct.
2. Korea: Long-Duration Risk Does Not Stop at the Life Sector
Korea has an unusual balance-sheet feature within developed Asian insurance markets: substantial long-duration health and protection business sits inside non-life insurers as well as life companies.
Life insurers may face capital pressure from interest rates, lapse, longevity, guarantees and asset-liability mismatch.
Korean non-life insurers can face conventional catastrophe and reserve risk while also carrying long-duration morbidity, lapse and other insurance risks from health and protection portfolios.
This makes K-ICS potentially more intrusive to the underlying non-life business model than economic-value solvency is for a typical short-duration Japanese P&C carrier.
Reinsurance responses may therefore range from morbidity YRT and quota share to mass-lapse protection, block reinsurance and — where the asset-liability economics justify it — broader structured solutions.
3. Japan: Life and Non-Life Tell Different Stories
Japan’s life sector has become one of Asia-Pacific’s most visible markets for asset-intensive reinsurance. Public transactions now include both block reinsurance for existing liabilities and flow reinsurance supporting new business.
The drivers include legacy guarantees, long-duration interest-rate exposure, ALM and the changing economics of retaining savings and annuity liabilities.
Japanese non-life insurers, however, present a different solvency profile. Shorter-duration liabilities reduce the importance of liability-duration sensitivity relative to life insurance or Korea’s long-term non-life health portfolios.
Catastrophe, reserve, equity and broader market risks therefore remain more central to Japanese P&C capital management.
4. Taiwan: Legacy Guarantees Meet a Massive Foreign-Asset Portfolio
Taiwan has perhaps the most distinctive life-insurance balance sheet of the three.
Legacy portfolios include policies originally written with guaranteed rates above 6%. At the same time, roughly 70% of the sector’s investable funds are held overseas.
Much of those assets are foreign-currency investments, while most insurance liabilities remain denominated in New Taiwan dollars. The resulting currency mismatch creates a continuing need for hedging and exposes insurers to both hedge costs and residual FX volatility.
TW-ICS did not create these risks. It makes the economics of carrying them more visible.
Asset reallocation, FX management, capital raising and structured reinsurance can all form part of the response. However, publicly available evidence does not yet justify describing Taiwan as a mature asset-intensive reinsurance transaction market comparable with Japan.
5. Is East Asia Running Out of Reinsurance Capacity?
Not on the evidence available today.
Demand for structured life and health reinsurance is clearly increasing across Asia-Pacific. But supply is expanding as well. Global and regional reinsurers, third-party capital providers and newer platforms are competing for Asian business.
Current market assessments describe APAC life and health reinsurance capacity as healthy and competition as increasing. Asset-intensive reinsurance has gained significant traction in mature markets such as Japan, Korea and Hong Kong.
Specialist capacity for very large, long-duration, asset-intensive transactions is not unlimited. Large deals inevitably compete for reinsurer capital, asset expertise, currency appetite and jurisdictional limits.
That is different, however, from claiming that Taiwan is already absorbing global capacity and systematically pushing up prices for Korea and Japan. The available evidence does not support that conclusion.
6. A Better Three-Market Reinsurance Map
| Market | Key Balance-Sheet Pressure | Potential Reinsurance Role |
|---|---|---|
| 🇰🇷 Korea | Long-duration life liabilities; long-term health and protection risk in non-life; increasing focus on basic-capital quality | Morbidity YRT / QS, mass lapse, block, flow and selected asset-intensive structures |
| 🇯🇵 Japan | Life: legacy guarantees and ALM / Non-life: catastrophe, reserve and market risk | Life block / flow AIR; traditional catastrophe and P&C reinsurance for non-life |
| 🇹🇼 Taiwan | High-guarantee legacy liabilities, large foreign-asset allocation and FX mismatch | Potential coinsurance / AIR alongside ALM, FX management and capital measures |
7. Why It Matters
The reason to study Korea, Japan and Taiwan together is not to identify one reinsurance solution that can be copied across all three markets.
It is to see how a common regulatory direction produces very different capital problems when it meets different liabilities, assets and product structures.
The starting point for structured reinsurance should therefore not be the treaty label. It should be a simpler question:
Which risk is actually consuming the insurer’s capital?
✈️ Co-Pilot’s Dispatch
Korea, Japan and Taiwan may be getting similar medical check-ups, but that does not mean the pain is in the same place. One carries old policies, another worries about currencies, and another has long-term health insurance in the luggage.
And if all three walk out with exactly the same prescription, perhaps it is time to take a closer look at the doctor. 😄
✈️ Captain’s Salute
Korea, Japan and Taiwan share a broad movement toward more economic and risk-sensitive solvency management, but differences in liability duration, product mix, asset allocation and transition mechanisms produce materially different capital needs.
Structured reinsurance should therefore begin with balance-sheet diagnosis rather than regional template replication.
🇯🇵 日本語 | Full Translation
韓国、日本、台湾の保険資本規制は、一つの制度へ収斂しているわけではありません。しかし、資産・負債とリスクをより経済価値に基づいて評価し、保有リスクに応じて資本を求めるという点では、同じ方向へ進んでいます。
重要なのは、同じ方向へ進む三つの市場が、それぞれ全く異なるバランスシートを持っていることです。そのため、ソルベンシー規制が生み出す資本負担も、必要となる再保険ソリューションも同じではありません。
1. 同じ方向、異なる三つの制度
韓国では2023年にK-ICSが導入されました。2027年からは、基本資本K-ICS比率50%という独立した監督基準が追加されます。
日本では、経済価値ベースのソルベンシー規制が2026年3月31日から適用されています。「J-ICS」は市場で使われる便宜的な呼称ですが、正式な規制名称ではありません。
台湾では2026年にTW-ICSとIFRS 17が導入され、適格な保険会社は、金利リスク、新たなリスク、純資産調整などを対象とする一部の経過措置を2040年まで申請することができます。
これらの制度は、より経済価値ベースでリスク感応的なソルベンシー管理へ向かうという大きな方向性を共有しています。しかし、その制度設計、資本規制、経過措置はそれぞれ異なります。
2. 韓国:長期リスクは生命保険分野だけの問題ではない
韓国には、アジアの先進保険市場の中でも特徴的なバランスシート構造があります。生命保険会社だけでなく、損害保険会社も相当規模の長期医療・保障性保険を保有しています。
生命保険会社は、金利、解約、長寿、保証、資産・負債のミスマッチなどによる資本負担に直面する可能性があります。
一方、韓国の損害保険会社は、従来型の自然災害リスクや準備金リスクに加え、医療・保障性ポートフォリオから生じる長期の罹患率リスク、解約リスク、その他の保険リスクも抱えています。
このためK-ICSは、一般的な短期型の日本のP&C保険会社に対する経済価値ベースのソルベンシー規制と比べ、韓国損保の基礎的なビジネスモデルにより深く影響する可能性があります。
したがって、再保険による対応も、Morbidity YRTやQuota Shareから、Mass-Lapse Protection、Block Reinsurance、さらに資産・負債の経済性が合理的である場合には、より広範なStructured Solutionsまで多岐にわたる可能性があります。
3. 日本:生保と損保では異なるストーリー
日本の生命保険市場は、アジア太平洋地域においてAsset-Intensive Reinsuranceの活用が最も顕著な市場の一つとなっています。公表されている取引には、既契約を対象とするBlock Reinsuranceだけでなく、新契約を支えるFlow Reinsuranceも含まれています。
その背景には、過去の高保証契約、長期の金利リスク、ALM、そして貯蓄性商品や年金負債を自社で保有し続けることの経済性の変化があります。
一方、日本の損害保険会社は異なるソルベンシー・プロファイルを持っています。負債期間が比較的短いため、生命保険や韓国損保の長期医療ポートフォリオと比べ、負債デュレーションに対する感応度の重要性は低くなります。
そのため、日本のP&C保険会社の資本管理では、自然災害リスク、準備金リスク、株式リスク、その他の市場リスクがより中心的な要因となります。
4. 台湾:過去の高保証契約と巨大な海外資産ポートフォリオ
台湾は、三市場の中でも特に特徴的な生命保険のバランスシートを持っています。
既契約には、当初6%を超える保証利率で販売された保険契約が含まれています。同時に、生命保険業界の運用可能資金の約70%が海外で運用されています。
これらの資産の多くは外貨建てである一方、保険負債の大半はニュー台湾ドル建てです。この通貨ミスマッチにより、継続的なヘッジが必要となり、保険会社はヘッジコストと残存する為替変動リスクの双方にさらされています。
TW-ICSがこれらのリスクを生み出したわけではありません。むしろ、こうしたリスクを保有することの経済的なコストを、より明確に可視化するものです。
資産配分の見直し、為替リスク管理、資本調達、Structured Reinsuranceはいずれも対応策の一部となり得ます。ただし、公開情報に基づく限り、台湾を日本と同程度に成熟したAsset-Intensive Reinsurance取引市場と評価するには、現時点では十分な根拠がありません。
5. 東アジアでは再保険キャパシティが不足しつつあるのか?
現時点で入手可能な情報を見る限り、そうとは言えません。
アジア太平洋地域では、生命・健康分野のStructured Reinsuranceに対する需要が明らかに増加しています。しかし、供給も拡大しています。グローバルおよび地域の再保険会社、第三者資本のプロバイダー、新たなプラットフォームがアジアのビジネスを巡って競争しています。
現在の市場評価では、アジア太平洋地域の生命・健康再保険キャパシティは健全な水準にあり、競争も強まっているとされています。Asset-Intensive Reinsuranceは、日本、韓国、香港などの成熟市場で大きく拡大しています。
非常に大規模かつ長期のAsset-Intensive取引を引き受ける専門的なキャパシティには限りがあります。大型取引では当然、再保険会社の資本、資産運用能力、通貨リスクに対する許容度、各法域における引受余力を巡る競争が生じます。
しかし、それは台湾がすでにグローバルな再保険キャパシティを吸収し、韓国や日本の価格を構造的に押し上げているという主張とは異なります。現時点で入手可能な情報は、そのような結論を支持していません。
6. 三市場の再保険マップを再構築する
| 市場 | 主なバランスシート上の圧力 | 再保険の潜在的な役割 |
|---|---|---|
| 🇰🇷 韓国 | 長期の生命保険負債、損保における長期医療・保障性リスク、基本資本の質への関心の高まり | Morbidity YRT / QS、Mass Lapse、Block、Flow、選択的なAsset-Intensive Structure |
| 🇯🇵 日本 | 生保:過去の高保証契約とALM / 損保:自然災害、準備金、市場リスク | 生保のBlock / Flow AIR、損保の伝統的なCatおよびP&C再保険 |
| 🇹🇼 台湾 | 高保証の既契約、大規模な海外資産配分、為替ミスマッチ | ALM、為替リスク管理、資本施策と組み合わせたCoinsurance / AIRの可能性 |
7. Why It Matters
韓国、日本、台湾を一緒に分析する理由は、三つの市場すべてにそのまま適用できる一つの再保険ソリューションを見つけるためではありません。
共通する規制の方向性であっても、異なる負債、資産、商品構造と組み合わされれば、まったく異なる資本問題を生み出すことを理解するためです。
したがって、Structured Reinsuranceの出発点は再保険契約の名称ではなく、もっとシンプルな問いであるべきです。
実際に保険会社の資本を消費しているリスクは何か?
✈️ Co-Pilot’s Dispatch
韓国、日本、台湾が似たような健康診断を受けているからといって、同じ場所が悪いとは限りません。ある国は古い保険契約を抱え、別の国は為替を気にし、もう一つの国は長期医療保険まで荷物に詰め込んでいます。
それなのに三か国すべてがまったく同じ処方箋を渡されたとしたら――今度は医者のほうを少し詳しく診たほうがいいかもしれません。😄
✈️ Captain’s Salute
韓国、日本、台湾は、より経済価値ベースでリスク感応的なソルベンシー管理へ向かうという大きな方向性を共有しています。しかし、負債期間、商品構成、資産配分、経過措置の違いによって、必要となる資本は大きく異なります。
したがって、Structured Reinsuranceは、地域共通のテンプレートを当てはめるのではなく、個々のバランスシートを診断することから始めるべきです。
🇹🇼 繁體中文 | Full Translation
韓國、日本與台灣的保險清償能力監管正朝著大致相同的方向發展。三個市場都更加重視經濟價值評估、風險敏感度,以及持有長期風險所帶來的成本。
但這並不意味著三者正在形成同一套監管制度——更不意味著它們已成為同一個再保險市場。
1. 相同方向,三套不同制度
韓國於2023年導入K-ICS。自2027年起,還將新增一項獨立的監管標準,即基本資本K-ICS比率須達50%。
日本的經濟價值基礎清償能力監管制度(Economic Value-Based Solvency Regulation)自2026年3月31日起正式適用。「J-ICS」是市場上方便使用的簡稱,但並非正式的監管名稱。
台灣於2026年導入TW-ICS與IFRS 17,符合資格的保險公司可就利率風險、新興風險及淨資產調整等項目申請特定過渡措施,適用期最長可至2040年。
這些制度都朝著更重視經濟價值與風險敏感度的清償能力管理方向發展。然而,其制度設計、資本規則及過渡機制仍各不相同。
韓國於2023年導入K-ICS。自2027年起,還將新增一項獨立的監管標準,即基本資本K-ICS比率須達50%。
日本的經濟價值基礎清償能力監管制度(Economic Value-Based Solvency Regulation)自2026年3月31日起正式適用。「J-ICS」是市場上方便使用的簡稱,但並非正式的監管名稱。
台灣於2026年導入TW-ICS與IFRS 17,符合資格的保險公司可就利率風險、新興風險及淨資產調整等項目申請特定過渡措施,適用期最長可至2040年。
這些制度都朝著更重視經濟價值與風險敏感度的清償能力管理方向發展。然而,其制度設計、資本規則及過渡機制仍各不相同。
2. 韓國:長期風險並不只存在於壽險業
在亞洲已開發保險市場中,韓國具有一項較為特殊的資產負債表特徵:除了壽險公司之外,產險公司也持有相當規模的長期健康與保障型保險業務。
壽險公司可能面臨來自利率、解約、長壽、保證以及資產負債錯配等因素所造成的資本壓力。
韓國產險公司除了面對傳統的巨災風險與準備金風險之外,也承擔來自健康與保障型保險組合的長期罹病率風險、解約風險及其他保險風險。
因此,與典型的日本短期P&C保險公司所面對的經濟價值型清償能力監管相比,K-ICS可能對韓國產險公司的核心商業模式產生更深層的影響。
因此,再保險因應方案可能涵蓋Morbidity YRT與Quota Share、Mass-Lapse Protection、Block Reinsurance,以及在資產負債的經濟性合理時採用更廣泛的Structured Solutions。
3. 日本:壽險與產險呈現不同的情況
日本壽險市場已成為亞太地區Asset-Intensive Reinsurance運用最為活躍的市場之一。公開交易案例目前既包括針對既有負債的Block Reinsurance,也包括支援新業務的Flow Reinsurance。
其主要驅動因素包括過去的高保證契約、長期利率風險、ALM,以及持續保留儲蓄型商品與年金負債所面臨的經濟性變化。
然而,日本產險公司的清償能力風險結構有所不同。由於負債期限較短,相較於壽險或韓國產險公司的長期健康保險組合,負債久期敏感度的重要性較低。
因此,在日本P&C保險公司的資本管理中,巨災風險、準備金風險、股票風險以及更廣泛的市場風險仍是更核心的因素。
4. 台灣:高保證舊契約與龐大的海外資產組合
在三個市場中,台灣的壽險資產負債表或許最具特色。
既有保單組合中,包括最初以超過6%保證利率銷售的保單。與此同時,壽險業約70%的可運用資金投資於海外。
其中相當大一部分資產以外幣計價,而大多數保險負債仍以新台幣計價。這種貨幣錯配形成持續性的避險需求,使保險公司同時面臨避險成本與剩餘匯率波動風險。
TW-ICS並沒有創造這些風險,而是讓持有這些風險所產生的經濟成本更加清楚地呈現出來。
資產重新配置、外匯風險管理、資本籌措以及Structured Reinsurance,都可能成為因應措施的一部分。然而,目前公開資訊尚不足以支持將台灣描述為與日本相當的成熟Asset-Intensive Reinsurance交易市場。
5. 東亞的再保險 Capacity 正在不足嗎?
根據目前可取得的證據,答案是否定的。
亞太地區對Structured Life and Health Reinsurance的需求確實正在增加,但供給也同時擴大。全球及區域性再保險公司、第三方資本提供者以及新的平台,都在競爭亞洲市場的業務。
目前的市場評估顯示,亞太地區的Life and Health Reinsurance Capacity仍處於健康水準,而且競爭正在加劇。Asset-Intensive Reinsurance已在日本、韓國及香港等成熟市場取得顯著發展。
對於規模非常大、期限很長的Asset-Intensive交易而言,專業再保險Capacity並非沒有限制。大型交易必然會競爭再保險公司的資本、資產管理能力、貨幣風險承受能力以及各司法管轄區的承保限額。
但這與聲稱台灣已經吸收全球再保險Capacity,並系統性地推高韓國與日本的價格,是兩回事。目前可取得的證據並不支持這項結論。
6. 重新描繪三個市場的再保險版圖
| 市場 | 主要資產負債表壓力 | 再保險的潛在作用 |
|---|---|---|
| 🇰🇷 韓國 | 長期壽險負債;產險公司的長期健康與保障型風險;對基本資本品質的關注提高 | Morbidity YRT / QS、Mass Lapse、Block、Flow,以及選擇性的Asset-Intensive Structures |
| 🇯🇵 日本 | 壽險:高保證舊契約與ALM/產險:巨災、準備金及市場風險 | 壽險Block / Flow AIR;產險的傳統Cat及P&C再保險 |
| 🇹🇼 台灣 | 高保證舊契約、大規模海外資產配置及外匯錯配 | 配合ALM、外匯風險管理及資本措施,運用Coinsurance / AIR的可能性 |
7. Why It Matters
將韓國、日本與台灣放在一起研究,目的並不是要找出一種可以直接複製到三個市場的再保險解決方案。
真正的意義在於理解:即使監管改革朝著共同的方向發展,一旦面對不同的負債、資產與產品結構,也會產生截然不同的資本問題。
因此,Structured Reinsurance的起點不應是再保險合約的名稱,而應該是一個更簡單的問題:
究竟是哪一項風險正在消耗保險公司的資本?
✈️ Co-Pilot’s Dispatch
韓國、日本與台灣即使接受類似的健康檢查,也不代表疼痛的地方相同。一個背著舊保單,另一個擔心匯率,還有一個連長期健康保險都裝進了行李。
如果三個市場最後拿到的處方竟然完全一樣——也許下一個需要仔細檢查的,反而是醫生。😄
✈️ Captain’s Salute
韓國、日本與台灣都朝著更重視經濟價值與風險敏感度的清償能力管理方向發展,但負債期限、產品組合、資產配置及過渡機制的差異,會形成截然不同的資本需求。
因此,Structured Reinsurance應從資產負債表診斷,而不是套用區域性標準模板開始。
Technical Note: K-ICS, Japan’s Economic Value-Based Solvency Regulation and TW-ICS are distinct regulatory frameworks. References to a common direction do not imply equivalence of formulas, capital treatment, transition mechanisms or reinsurance recognition. Reinsurance capacity also varies by transaction size, product, currency, jurisdiction, asset profile and counterparty.
Sources
- Korea Financial Services Commission, Basic-Capital K-ICS Ratio Framework (2026).
- Japan Financial Services Agency, Economic Value-Based Solvency Regulation — final rules and implementation materials (2025–2026).
- Taiwan Financial Supervisory Commission, Optional Transitional Measures for Own Funds and Risk Capital under the New Solvency Regime (2025).
- Aon, Reinsurance Market Dynamics — January 2026, APAC Life & Health section.
- Taiwan Financial Supervisory Commission, Historical Reserve Interest Rates and Life Insurance Valuation Standards.